


 Espanhol (pdf)
 Artigo em XML
 Referências do artigo

 Tradução automática
 Enviar este artigo por email
 Citado por SciELO
 Similares em
SciELO

 Permalink


1. Introducción
Un amplio marco conceptual se ha esgrimido en torno a que los ciclos expansivos de la economía vienen acompañados de crecimiento en la cartera de créditos [1], dinámica que incrementa la exposición al riesgo sistémico por colapso crediticio (credit crash) y por lo tanto compromete la estabilidad del sistema financiero [2].
Al respecto, la íntima relación existente entre los ciclos económico y financiero muestra la relación cíclica de la cartera de créditos, conexión que se ha complementado con las expectativas de los agentes económicos, en especial de los oferentes de servicios financieros, aspecto que ha decantado en innovación financiera en períodos de crecimiento estable que fomenta la toma de riesgos [3].
Por tanto, gracias al multiplicador monetario, el incremento de las posiciones de riesgo trae beneficios pro-cíclicos, los mismos que si no son acompañados de un marco regulatorio prudencial puede decantar en delicados escenarios como los mostrados durante la crisis financiera global [4].
Esta primera crisis financiera global, subprime, donde el uso intensivo de innovación financiera a partir de la estructuración y negociación de productos financieros estructurados con aparente sobre-colateralización, provocó una equivocada percepción del riesgo de contraparte y amplificó el impacto sistémico asumido a través de un cuestionable activo subyacente con evidentes fragilidades crediticias. Idem anterior
En este sentido, Castellano [5] citando a Arreaza, Castillo y Martínez, afirma que los bancos suelen relajarse e ignorar las inestabilidades financieras, debido a que cuentan con seguros de depósito o incluso el accionar del prestamista de última instancia. Por tanto, expanden su apetito de riesgo [6], adoptando una posición de riesgo con mayor sensibilidad a las pérdidas producidas por deterioro de la calidad de cartera.
Por este motivo, los bancos podrían incurrir en créditos riesgosos; pues tienen la seguridad que en períodos de crisis serán auxiliados financieramente, llegando al punto que las políticas de seguros presenten problemas de riesgo moral a causa de la ineficiencia de las políticas regulatorias [5] de carácter crediticio.
Lo anterior invitó a reguladores bancarios a buscar alternativas conducentes a paliar los efectos sistémicos generados por un deterioro masivo de cartera como producto de su ciclicidad, dando origen a medidas macro-prudenciales como los colchones anticíclicos (anticyclical buffers).
Es innegable la efectividad del canal del crédito, el mismo que se constituye en un mecanismo de transmisión para impulsar la actividad económica, pero trajo consigo un hecho incontrastable como que el riesgo de crédito aumenta en los períodos expansivos, pero solo se refleja como pérdidas en los períodos de recesión [5].
En este sentido, no es posible comprender las fluctuaciones del ciclo económico y los correspondientes desafíos analíticos y políticos sin comprender el ciclo financiero [7]. Al respecto, Rünstler, en la investigación de Santander [8], argumenta que si las propiedades de los ciclos financieros son diferentes a las de los ciclos económicos, entonces las políticas monetaria y fiscal no son instrumentos suficientes para abordarlos, por lo que el rol de la política macroprudencial en función al ciclo financiero, se convierte en una pieza clave de la política económica.
Siguiendo a Zilberman y Tayler [9], la regulación macroprudencial sirve para mitigar las pérdidas por riesgo de crédito a través de previsiones, alterando de esta manera el mecanismo de transmisión de política económica y por tanto el funcionamiento de la economía y de las instituciones financieras [10].
En el caso boliviano, el marco de estabilidad y crecimiento permitió introducir bastantes innovaciones financieras que propiciaron un desarrollo significativo del mercado monetario y dieron particular relevancia al canal de transmisión del crédito instrumentado por los préstamos bancarios, el mismo que por su relevancia en economías en desarrollo hizo énfasis en el sistema bancario como fuente de financiamiento [11].
El crecimiento del crédito vino acompañado de medidas poco ortodoxas que implicaron tasas de interés techo y gavetas crediticias [12], cuya finalidad estaba orientada en amplificar el efecto ascendente del ciclo.
Consecuentemente, los diversos escenarios invitaron a las instituciones financieras a compensar las pérdidas por lucro cesante, generadas por las medidas de política, con mayor volumen de cartera. Incremento de exposición al riesgo de crédito que vino acompañado de un crecimiento sostenido de la tasa de ahorro del público, que derivó en un mayor apalancamiento por parte de las entidades; aspecto que sensibiliza la posición de balance de los bancos ante efectos del ciclo económico.
Adicionalmente, el efecto pandemia derivó en la aplicación de medidas de cesación de pagos como el diferimiento y la prórroga de operaciones crediticias, medidas que incrementaron la incertidumbre en el mercado de intermediación como resultado de un comportamiento sistemático de riesgo moral (moral hazad) por parte de los prestatarios, así como de medidas de capitalización de utilidades que permitieron registrar niveles de Coeficientes de Suficiencia Patrimonial (CSP) históricamente altos y que facilitaron importantes niveles de resiliencia en el sistema bancario [13]
El complejo panorama local muestra una desaceleración sistemática de la actividad económica, que podría afectar la posición financiera de los bancos y generar un colapso crediticio por impago serial.
Sin embargo, las entidades bancarias han estructurado su cartera de créditos con la finalidad de mantener sus cuotas de mercado (market share) diversificando sus riesgo [14] y enmarcándose en su apetito al riesgo [6], lo que podría generar efectos heterogéneos ante la aplicación de medidas de política contra-cíclica debido a la reacción diferenciada de las posiciones financieras ante choques cíclicos.
Por tal motivo, el presente trabajo de investigación está orientado a establecer el nivel de ciclicidad al interior de las carteras de crédito de los Bancos y por tanto establecer que instituciones financieras serían más sensibles a las medidas de política económica contra-cíclica.
2. Revisión de la literatura
2.1. Pro-ciclicidad bancaria
Para comprender a cabalidad la ciclicidad de la cartera bancaria, debemos saber que la cartera de créditos tiene dos componentes, uno sistemático y otro idiosincrático, el primero responde a la dinámica del ciclo económico, así como de los factores de mercado y el segundo a aspectos propios de cada deudor.
El componente sistemático se exacerba durante la fase expansiva de la economía debido a un incremento en el precio de los activos y a una mayor dinámica en las variables de consumo e inversión, lo que ocasiona que la cartera de los bancos crezca acompañada, mayormente, de un relajamiento de políticas crediticias y por ende una mayor absorción de riesgo de crédito.
Para el caso recesivo, el descenso de volumen y de la calidad de cartera es inminente, situación que es compensada con un incremento de previsiones por incobrabilidad de cartera que tiene efectos directos en la fuente principal de fortalecimiento patrimonial (resultados netos contables).
En este marco a fin de ilustrar los efectos cíclicos en la cartera, se parte del hecho de que el crédito agregado (C) puede verse como resultado del equilibrio entre demanda de crédito y oferta bancaria, un modelo básico (1) donde la demanda de crédito (D) estaría en función de un crecimiento del Producto Interno Bruto (gPIB), de tasas de interés activas de mercado atractivas (r) y de un ingreso intertemporal (Y) que permita cubrir favorablemente el servicio de la deuda [4] [15] [16].
Demanda de crédito:
Toda demanda crea su propia oferta (O), la misma que estará en función de la dinámica del PIB, el capital bancario (k) y el riesgo crediticio (σ) a absorber [17](3).
Oferta bancaria:
En equilibrio, el crecimiento de la cartera (gC) y su relación con el crecimiento del PIB permitirá establecer la sensibilidad al ciclo (β)(5).
Los resultados de la regresión para β representan la sensibilidad conjunta de oferta y demanda al ciclo, es decir, mide pro-ciclicidad en el volumen del crédito por lo que una baja pro-ciclicidad estaría determinada por β<1 y por ende habría una menor presión de la cartera sobre el ciclo, una β>1 denotará una pro-ciclicidad alta en la cartera lo que implicaría que la cartera crece de manera más pro-cíclica que la economía, para 0<β<1 implica que la cartera crece pro-cíclicamente pero menos que el PIB, una β<0 muestra comportamiento contra-cíclico y una β0 mostraría un comportamiento acíclico.
Por tanto, la ciclicidad en la cartera incide en el nivel de riesgo sistemático en la cartera de créditos y su efecto generará presiones en las previsiones por incobrabilidad de cartera.
Al respecto, Pool, Haan y Jacobs [18] examinan, como el riesgo de crédito afecta los préstamos bancarios y el ciclo económico; hallan que el crédito bancario y las previsiones por incobrabilidad son impulsores importantes de las fluctuaciones de los ciclos económicos. Adicionalmente las previsiones disminuyen a medida que aumentan los créditos bancarios y finalmente corroboran que los créditos bancarios se ven afectados principalmente por las fluctuaciones del PIB [10].
Por tanto, los picos del ciclo financiero están estrechamente asociados con las crisis bancarias sistémicas. Es decir, las crisis financieras coinciden con la cima del ciclo financiero [8], lo que lo convierte en un interesante medidor del riesgo de recesión, en particular a medida que los auges se prolongan y presentan patrones sistemáticos [19].
Finalmente, Jimenes y Saurina [20] mencionan la denominada hipótesis de la memoria institucional, inicialmente planteada por Berger y Udell, para explicar el perfil marcadamente cíclico de los préstamos y de las pérdidas por impago. Así, el paso del tiempo desde la última recesión provoca una paulatina pérdida de capacidad para discernir cuáles son los prestatarios más arriesgados.
2.2. El acelerador financiero
En línea con lo expuesto precedentemente, la postura de Bernake, Gertler y Gilchrist [16] plantea que en épocas recesivas los bancos tienden a amplificar el efecto sobre el ciclo (enfoque de las elasticidades), a partir del hecho de que endurecen sus políticas de crédito a fin de no absorber riesgo de manera innecesaria, con resultados perniciosos para la economía, mientras que en épocas expansivas la actitud propensa a tomar riesgos es mayor, por tanto la cartera tiene una dinámica pro-cíclica (6).
En este sentido, los choques de crédito (credit shocks) normalmente vienen acompañados por efectos en los precios de los activos, dinámica pro-cíclica que se constituye en fuente de fluctuaciones relevantes en el ciclo económico [21] y que podría profundizar fases recesivas como afirmó Hayek, debido a que las perturbaciones financieras tienden a ser más prolongadas y más profundas, por lo que las recesiones asociadas a caídas en los precios de los inmuebles tienden a durar más, dando lugar a caídas del producto significativamente más grandes y con mayores pérdidas acumuladas [22].
Para Jiménez y Saurina [20], las personas con mayores activos de respaldo serán las acreditadas para la fase recesiva; para entonces las políticas son más exigentes y con ello la probabilidad de acceder a un crédito es más complejo, por este motivo los préstamos en las fases recesivas son menos arriesgados [5].
La incertidumbre resultante sumada al menor precio de los activos reduce el acceso a nuevos créditos y fuentes de financiamiento, ocasionando de este modo una ineficiente reducción en el apalancamiento (deleveraging). Toda esta situación se traduce finalmente en una menor actividad en el sector real de la economía [23].
Por tanto, el crédito no sólo sigue al ciclo, sino que lo amplifica, situación ampliamente discutida y que implica una problemática de causalidad bidireccional, aspectos en los cuales el presente trabajo pretende generar aporte.
En este contexto, se plantea un modelo (7) donde el crédito depende de la riqueza neta de los prestatarios (NW) [16].
Donde la riqueza neta de los prestatarios depende del PIB (8), por tanto:
Por lo que, el crecimiento de la cartera de créditos depende del incremento del PIB (9):
En este caso, β representa la intensidad del acelerador financiero desde el punto de vista del banco y por tanto, captura el mecanismo de amplificación del ciclo.
Para β>1, el crédito es pro-cíclico y amplificador del ciclo, 0<β<1 el crédito acompaña el ciclo pero sin amplificarlo y β<1 muestra menor presión al ciclo y por tanto sin incidencia en su amplificación.
2.3. Enfoque Prudencial
El marco regulatorio no puede estar ausente, el planteamiento del acuerdo de capital post crisis del Comité de Supervisión Bancaria de Basilea (en adelante BIS III) señala que el crecimiento del crédito respecto al PIB es un indicador de acumulación de riesgo sistémico, implicando que el ciclo financiero requiere política con orientación macro-prudencial [24].
En este marco, existe evidencia empírica que indica que las crisis se producen en el pico del ciclo financiero, antes que el PIB ingrese en una marcada fase recesiva o el precio de los activos colapse en los mercados.
Por este motivo Borio [24] habla de la paradoja de la estabilidad financiera, donde las condiciones iniciales muestran una inusual fortaleza financiera, cuando en realidad el mercado está tomando más riesgo y se impulsa paulatina y sistemáticamente a la crisis. Es decir, en palabras de Reinhart y Rogoff [25] el sistema es más frágil cuando se ve fuerte, dado que después de varios períodos de sólida y persistente expansión de la mano de innovaciones financieras las expectativas de los bancos “de que esta vez las cosas son extraordinariamente distintas” es fuerte y por tanto la toma de riesgos se exacerba. [4]
En este sentido, normalmente los indicadores orientados a medir las crisis bancarias normalmente consideran fragilidades en el crecimiento de los Balances del sector privado durante condiciones financieras benignas, lo que genera desbalanceo financiero asociado con una agresiva toma de riesgos que a la postre hacen insostenible la expansión económica por un efecto de sobre apalancamiento [26].
Por lo mencionado, Borio, Drehmann y Tsatsaronis [27] plantean un enfoque particularmente relevante para supervisores y bancos centrales, enfocado en buscar una métrica que justifique la implementación de colchones contra-cíclicos y plantean un modelo que considera la dinámica del PIB y factores financieros (FF) para explicar los niveles de cartera (10).
Para este planteamiento, la β muestra la ciclicidad del crédito, por lo que β alta justificaría la implementación de colchones anticíclicos. Por tanto, si la β>1, el coeficiente mostraría que el crédito es más cíclico que la economía, implicando acumulación de riesgos sistémicos cíclicos.
En este sentido, la postura de Brunnermeier, citada por García y Sagner [23], establece que la regulación debe ser contra-cíclica y debe encargarse especialmente de burbujas especulativas cuyo colapso puede dañar seriamente al sector financiero. Esto, debido a que la mayoría de las crisis financieras son precedidas por burbujas en los precios de los activos.
En definitiva, el enfoque macro-prudencial plantea el uso de colchones anticíclicos, cuya agresividad en su aplicación dependerá de la medida de absorción de ciclicidad por parte de los estados financieros de los bancos como respuesta de la dinámica del mercado o del impulso de la política económica durante la fase expansiva.
2.4. El enfoque maximizador de rentabilidad
Como mencionaron Freixas y Rochet [28], los bancos a través del proceso de intermediación financiera transforman riesgos financieros, proceso que lo efectúan a través de un marco de apetito al riesgo [6] definido a partir de su orientación de sustentabilidad estratégica.
Este proceso implica la estructuración de una cartera de activos de riesgo que decante en la cartera de préstamos, actividad principal del core del negocio y que se constituye en la fuente principal de retorno para los accionistas (shareholders).
El asset allocation encarado por los bancos, busca minimizar el riesgo de contraparte propio de las operaciones de préstamo [14], buscando encontrar la combinación riesgo-retorno más eficiente para el logro de sus objetivos estratégicos [29].
Bajo una postura de finanzas corporativas bancarias, el libro de banca (banking book) conforma la posición de riesgo maximizadora de utilidades para los bancos y a partir de esta combinación, buscan de forma independiente, pero bajo expectativas homogéneas [30] de la actividad económica, la maximización del retorno de sus carteras crediticias.
En este contexto, si se considera que cada cartera de préstamos es una cesta de activos financieros (créditos) cuya ganancia de capital está impulsada por la dinámica de la economía, tal y como se explicó en puntos anteriores del documento, entonces cada cartera captura su propio riesgo sistemático con respecto al crecimiento económico, riesgo inherente que refleja la aversión al riesgo de cada banco.
Por tanto, siguiendo a Copeland, Weston y Shastri [30] y a Marín y Rubio [31], suponer que para la autoridad monetaria la configuración de la cartera de créditos del sistema bancario está conformada por las carteras de crédito de cada banco, configurando un mercado de empréstitos bajo un modelo de equilibrio que no considera activos libres de riesgo (Ver Figura 1) es coherente y concordante con la extensión de Black al modelo original del Capital Asset Pricing Model - CAPM de Sharpe.
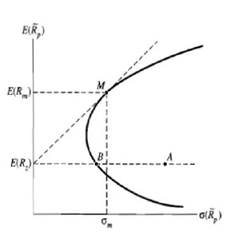
Supuesto aceptable toda vez que cada banco asume y gestiona su riesgo en base a un apetito formado por las expectativas de la economía y la lectura de la orientación de la política económica, impulsos que son homogéneos para todos los participantes y que señalizan el mercado de préstamos.
Por tanto, los supuestos del CAPM bajo un contexto sin activos libres de riesgo dará lugar a un portafolio de mercado (M) con un Retorno incorrelacionado con los portafolios A y B y por tanto con diferentes retornos y riesgos, aspecto que reconfigura el modelo de la siguiente manera [30] [31]:
Maximizando (1) y (2) en función de α
(3) entre (4)
Igualando (6) y (7)
Por tanto, la ausencia de un activo libre de riesgo no cambia en esencia el modelo CAPM, ecuación (19).
Por lo que, el modelo planteado en (19) dice que la prima de riesgo de cualquier activo incierto i es una función lineal y positiva del riesgo Beta (β). Por lo que, cada coeficiente β para el activo i, contribuirá en el riesgo β de la cartera [31].
En este sentido, considerando que los bancos reaccionarán a las condiciones de la macroeconomía y/o del mercado financiero, la búsqueda de la maximización de la rentabilidad a través de la conformación de carteras de crédito que se ubiquen en la zona de eficiencia es totalmente racional.
Por tanto, con la intensión de contar con β mayores a las de la cartera de Mercado (M) y en el marco de su apetito al riesgo [6], la expectativa de riesgo/rentabilidad está condicionada a la orientación estratégica del banco como a las condiciones del entorno.
Entonces, la selección riesgo/retorno está condicionada a la dinámica macroeconómica, señalizada por las expectativas del crecimiento del PIB, quien de acuerdo a varios estudios tiene efectos con un lag (rezago) anual con respecto al comportamiento de la cartera, motivo por el cual usaremos las β de los portafolios de cartera de cada banco como variable para medir la relación del comportamiento de cada cartera respeto del producto (PIB) y así mostrar la necesidad de micro fundamentar los mecanismos contra-cíclicos bajo el siguiente planteamiento econométrico (20).
Lo anterior genera una provocación, la toma deliberada de posiciones de riesgo durante fases de crecimiento económico también implica una estructuración de la cartera de créditos en base a un mayor apetito al riesgo, lo que conlleva a pensar que racionalmente las instituciones financieras tienden a diversificar el riesgo de su cartera de créditos.
Por tanto, contar con préstamos otorgados en sectores económicos y/o a grupos de clientes con comportamiento contra y a-cíclicos es racional, e insinúa que el accionar idiosincrático en la toma de riesgos podría generar heterogeneidad en el efecto cíclico al interior de la cartera de crédito.
La hipótesis anterior se refuerza más aún en la respuesta individual de los bancos a las medidas poco ortodoxas instauradas por el gobierno durante la fase expansiva del PIB, lo que merece una particular atención para la implementación, ajuste y/o aplicación de colchones anti-cíclicos.
2.5. Ciclicidad de la cartera de créditos en Bolivia
El estudio de los ciclos económicos ha dado lugar a teorías de diferentes escuelas del pensamiento económico durante al menos el último siglo, mientras que la noción de los ciclos financieros es relativamente reciente y ha sido más bien abordada de manera empírica. Uno de los principales propósitos de estudiar a los ciclos económicos es entender la trayectoria de estos para identificar sus posibles vulnerabilidades. En este sentido, Bono [7] señala que en el entorno que ha prevalecido durante al menos las últimas tres décadas, en especial en los países desarrollados, no es posible comprender las fluctuaciones del ciclo económico y los correspondientes desafíos analíticos y políticos sin comprender al ciclo financiero [8].
Los determinantes del ciclo financiero tienen un rol importante para cualquier economía debido a su relación con el sector real, monetario, fiscal y externo. Las variables que determinan el ciclo financiero establecen las condiciones para que el sistema financiero enfrente un menor riesgo sistémico y/o que reduzca la posibilidad de una crisis crediticia (credit crunch) [32].
Los estudios en Bolivia referidos a la relación entre variables del sector real y financiero dan cuenta de una relación positiva entre éstas, denotando que las variables reales muestran un comportamiento adelantado en más o menos cuatro (4) trimestres con respecto a las variables financieras [33].
En base a lo anterior, una de las características entre el ciclo económico y financiero en Bolivia, es la pro-ciclicidad de las variables, la actividad real se adelanta alrededor de un año al ciclo financiero; esta particularidad estadística advierte que el deterioro en el sector real de la economía tiene repercusiones en el sistema financiero, amplificando y/o adelantando el auge o contracciones del ciclo crediticio [32].
Lo anterior es refrendado por Santander [8], dado que, de acuerdo con sus hallazgos, los ciclos económicos y financieros de mediano plazo tienen una relación positiva, además que confirma que los ciclos financieros tienen un comportamiento rezagado respecto al ciclo económico.
En este marco, los hechos estilizados en Bolivia muestran, además, una relación positiva y pro-cíclica entre los Productos (PIB) sectoriales y la cartera (0,12%), resultado en línea con los hallazgos obtenidos por Valdivia [34].
Dado que la duración de las fases del ciclo financiero es mayor que la del ciclo económico, en particular, las fases recesivas son más largas y tienen mayor amplitud. El periodo recesivo más largo en las tres variables inicia entre finales de los noventa e inicios de los 2000. Del mismo modo, coinciden en una fase recesiva más corta alrededor de 2008 [8].
Por lo citado, las implicancias de política económica indican que, si bien la relación pro-cíclica del sector financiero es la esperada, no se debe dejar de lado la causalidad del ciclo financiero al económico y además se debe considerar que presenta fases más prolongadas y profundas. Por lo cual, las políticas económicas deberían considerar que las fases largas del ciclo financiero podrían repercutir en el ciclo económico aun cuando este ya se encuentre en otra fase, ya sea de manera negativa o positiva [8].
Por tanto, las crisis del sistema financiero, en Bolivia, se han derivado por factores exógenos ligadas con problemas principalmente macroeconómicos acompañadas por flaquezas del sistema en si mismo, que han decantado en un deterioro de la calidad de cartera. Sin embargo, se ha notado un comportamiento menos pro-cíclico de la cartera de microcrédito, la misma que demostró ciertas fortalezas durante fases de deterioro económico y por tanto mayor resiliencia ante shocks sistémicos.
En este contexto, el desempeño no uniforme de los distintos tipos de intermediarios financieros durante las crisis ha provocado cambios en la estructura del sistema financiero boliviano [35], provocando ajustes importantes en la composición de la cartera de créditos en pro de equilibrar la relación riesgo-retorno a partir de la penetración a nuevos nichos de mercado.
3. Riesgo sistémico y ciclicidad de la cartera de créditos
3.1. La muestra y las variables
El desempeño del sistema financiero al 31.12.24 mostró un comportamiento positivo, los depósitos en el sistema de intermediación alcanzaron los $us33.569,8MM registrando un crecimiento anual del 5,2%, en tanto que la cartera de créditos se ubicó en $us32.414,7MM, mayor en 4% respecto al 2023. Con una tasa de morosidad del 3,2% inferior al registrado en la región (3,4%), que implicó la constitución de previsiones1 adicionales netas por $us1.340MM, que implica una cobertura al riesgo de crédito de 1,3 veces con respecto al nivel de la mora [36].
Para la presente investigación se ha seleccionado de manera inducida una muestra de 16 entidades bancarias, que aproximan una participación del mercado del 90% del Total de los Activos que administra el Sistema Financiero Boliviano [36], dichos bancos se encuentran categorizados en el marco de lo establecido en la Ley N° 393 como bancos múltiples2 y PyME.
En lo que respecta a la cartera de créditos, la muestra cuenta con un el 90,1% de los préstamos administrados por el sistema de intermediación financiera, la dinámica de la cartera de créditos por entidad bancaria se ha analizado en series de tiempo comprendidas desde diciembre 2009 hasta diciembre 2024.
Al respecto, el análisis intertemporal de la cartera bruta de las entidades seleccionadas y del PIB a precios constantes de 1990, se enfocará desde dos perspectivas, la primera de manera contemporánea porque se muestra una fuerte correlación entre las variables intervinientes y con un rezado (lag) anual, siguiendo los resultados descritos en estudios anteriores.
Tabla 1: Muestra de entidades bancarias seleccionadas
| Tipo | Banco | Sigla |
|---|---|---|
| Universal | Banco Nacional de Bolivia S.A. | BNB |
| Universal | Banco Unión S.A. | BUN |
| Universal | Banco Mercantil Santa Cruz S.A. | BME |
| Universal | Banco BISA S.A. | BIS |
| Universal | Banco de Crédito S.A. | BCR |
| Universal | Banco Ganadero S.A. | BGA |
| Universal | Banco Económico S.A. | BEC |
| Especializada | Banco Solidario S.A. | BSO |
| Extranjero | Banco de la Nación Argentina S.A. | BNA |
| Especializada | Banco de FIE S.A. | BIE |
| PyME | Banco Fortaleza S.A. | BFO |
| Universal (***) | Banco Fassil S.A. | BFS |
| Especializada | Banco PRODEA/S.A. | BPR |
| Especializada | Banco Eco futuro S.A. | PEF |
| PyME | Banco de la Comunidad S.A. | PCO |
Fuente: Autoridad de Supervisión del Sistema Financiero (ASFI)
Elaboración: Propia.
(***) Banco que fue sometido a un proceso de resolución/solución Bancaria en 2023.
La información utilizada se obtuvo de fuentes primarias gubernamentales que administran la información del sistema financiero y de actividad económica.
3.2. Análisis de la Cartera de Créditos
Durante la fase expansiva de la economía las Entidades de Intermediación Financiera (EIF) tienden a ir incrementando su posición de riesgo, las expectativas en cuanto a la Probabilidad de Incumplimiento (Probability of Default - PD) tienden a disminuir debido a un fortalecimiento marcado de la capacidad de pago de los deudores como resultante de la dinámica del flujo circular del ingreso, el mismo que se va materializando en los mercados de bienes y servicios.
A partir de esto, el canal del crédito se constituye en un mecanismo de transmisión importante para las autoridades económicas (policy makers) [37], quienes buscan que las medidas de política sean consecuentes con un crecimiento sostenido y prudente, sin embargo, este ímpetu es cíclico y pasará por fases recesivas de manera ineludible [3].
En este marco, la evidencia empírica muestra que las expectativas de los tomadores de decisiones en las EIF tienden a esgrimirse bajo la premisa que la crisis durará poco tiempo y por tanto continúan con una agresiva colocación de cartera, lo que genera que los Estados Financieros de los bancos sean más sensibles a las fluctuaciones del ciclo económico, aspecto que podría profundizaría los efectos sistémicos de índole crediticio.
Ahora bien, es bastante axiomático que los incumplimientos y los problemas crediticios se multiplican en tiempos de deterioro de las condiciones macroeconómicas [38], pero también es muy cierto que las medidas contra-cíclicas de los policy makers ingieren en la toma de posiciones de riesgo de las EIF.
Tanto las medidas de política como las decisiones estratégicas decantan en el asset allocation de la EIF, posiciones financieras que en cierta medida son mitigados a partir de mecanismos de tratamiento de riesgos como la diversificación. Sin embargo, el riesgo sistemático, está presente en la cartera y se acrecienta durante la fase recesiva.
Es importante mencionar que el riesgo de crédito en la cartera crediticia tiene un factor sistemático cuyo efecto se genera a partir de cambios en la macroeconomía y en las condiciones de los mercados financieros, con implicancias en la capacidad de pago de los prestatarios.
Por tanto, el grado de sensibilidad al riesgo sistemático depende de aspectos del contexto por lo que es un componente del riesgo de crédito inevitable y no diversificable [39].
En este sentido, Allen y Saunders [38] citan en su investigación a Barnhill y Maxwell, quienes afirman que la exposición al riesgo sistemático en la cartera de créditos se incrementa cuando la calidad crediticia empeora como producto de un deterioro de las condiciones macroeconómicas, dado que el factor cíclico incide en la probabilidad de incumplimiento de los créditos.
Si bien, el marco normativo local [40] así como las sanas prácticas sugieren en materia de gestión de cartera que el asset allocation debe considerar límites de exposición de cartera de índole geográfico, de concentración, por tipo de crédito, madurez, por retorno, entre otros [41]; pool de medidas orientadas a diversificar el riesgo de crédito idiosincrático, pero sin incidencia en el riesgo sistemático [42].
El riesgo sistemático de la cartera se incrementa conforme crezca la posición de riesgo de la EIF, motivo por el cual se está estudiando la dinámica de la cartera de créditos que administra el grupo de bancos seleccionados en la muestra y su relación con la dinámica de la economía, aproximada por el PIB.
El análisis efectuado sigue una metodología de tipo top-down [29], es decir de lo general a lo específico, iniciando el mismo a partir de una revisión de la dinámica multivariada de los Sectores Económico (SE) por el lado de la actividad económica con respecto al PIB.
El análisis multivariado se efectuará a partir de un análisis de correlación de Pearson3 (21).
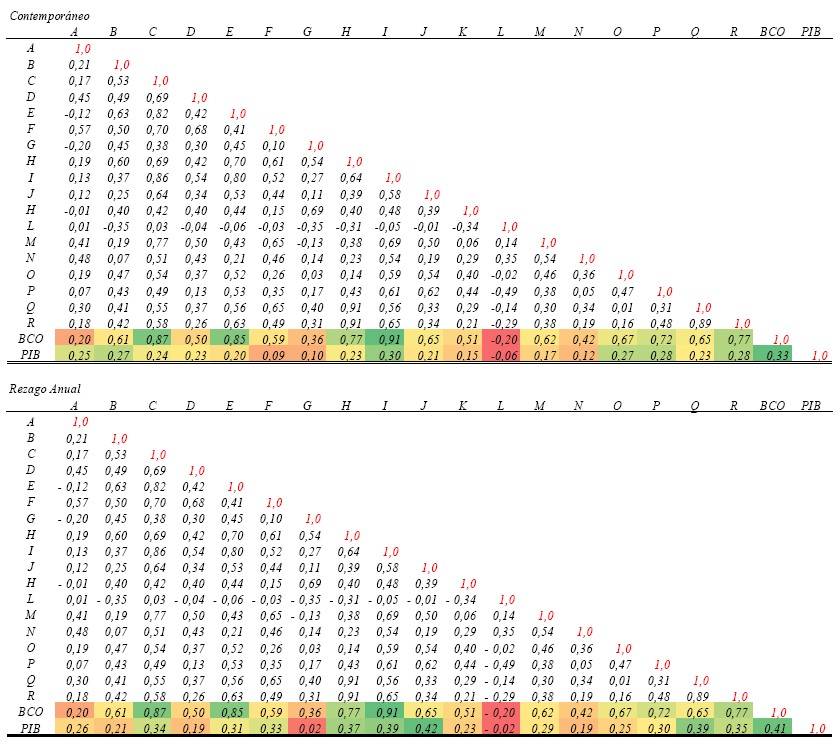
Tanto para el análisis contemporáneo y con un rezago, se observa que Producción y distribución de energía eléctrica, gas y agua (L) posee una correlación negativa con respecto al crecimiento del PIB y de la banca, una relación evidente considerando que el acceso a crédito de esta actividad sólo está relacionada a los empleados dado que las firmas del sector no requieren de apalancamiento en el sistema de intermediación financiera (Ver Tabla 3).
Sin embargo, la cartera bruta colocada en la Industria Manufacturera (I), sector intensivo en capital, muestra una interesante relación con respecto a la actividad económica tanto desde el punto de vista contemporáneo como con un rezago, así como el sector de Ventas al por mayor y menor (R).
Tabla 2: Sectores económicos
| Sector Económico - Sigla | Abreviación |
|---|---|
| Actividades atípicas | A |
| Administración pública, defensa y seguridad social obligatoria | B |
| Agricultura y ganadería | C |
| Caza, silvicultura y pesca | D |
| Construcción | E |
| Educación | F |
| Extracción de petróleo crudo y gas natural | G |
| Hoteles y restaurantes | H |
| Industria manufacturera | I |
| Intermediación financiera | J |
| Minerales metálicos y no metálicos | K |
| Producción y distribución de energía eléctrica, gas y agua | L |
| Servicio de hogares privados que contratan servicio domestico | M |
| Servicios de organizaciones y órganos extraterritoriales | N |
| Servicios inmobiliarios, empresariales y de alquiler | 0 |
| Servicios sociales, comunales y personales | P |
| Transporte, almacenamiento y comunicación | Q |
| Venta al por mayor y menor | R |
| Entidades Bancarias Maestreadas | BCO |
| Producto Interno Bruto | PIB |
Fuente: Autoridad de Supervisión del Sistema Financiero (ASFI).
Elaboración: Propia.
Otras relaciones contemporáneas positivas están relacionadas con Actividades atípicas (A), administración pública (B), servicios inmobiliarios (O) y servicios comunales y personales (P). Mientras que con un rezago se destacan Intermediación Financiera (J), Transporte y almacenamiento (Q), Hoteles y Restaurantes (H), Agricultura y Ganadería (C) así como Educación (F). Donde se observan mayores relaciones lineales en el análisis de correlación cuando se considera un rezago del PIB.
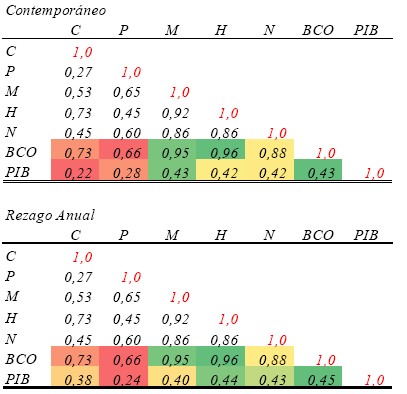
Revisando la correlación entre el PIB y la cartera de créditos por tipo de crédito (Ver Tabla 4), de acuerdo a la clasificación de la Autoridad de Supervisión del Sistema Financiero (ASFI), en base a la siguiente nomenclatura; Empresarial (C), PyME (P), Microcrédito (M), Hipotecario de Vivienda (H) y Consumo (N).
Desde el punto de vista contemporáneo el microcrédito muestra una relación media con el PIB (0,43), la misma que se ve ligeramente afectada cuando se rezaga la variable PIB a 0,4; esta relación con el crecimiento económico es corroborado por varios estudios [35] [43] que aportaron evidencia sobre la relación entre las microfinanzas y el incremento del PIB y que va en línea con los niveles de informalidad que posee la economía boliviana.
La cartera Hipotecaria de Vivienda (H) registra una relación lineal media con respecto al PIB rezagado, al igual que el crédito de consumo (N), presumiblemente influenciada por los créditos de vivienda de interés social, medida de política que ha favorecido la colocación de este tipo de crédito con la finalidad de generar dinámica a través del sector de la construcción, que muestra una correlación considerable con el sistema bancario más no así con el crecimiento de la economía.
La mezcla (mix) entre sectores económicos y tipos de crédito da lugar al asset allocation final da lugar a la conformación de la cartera de créditos por EIF, la misma que toma decisiones en base a su orientación estratégica de negocio y a su perfil de riesgo, como ya se mencionó.
Tabla 3: Análisis de correlación del producto interno bruto y la cartera bruta por sector económico
Fuente: Autoridad de Supervisión del Sistema Financiero (ASFI).
Elaboración: Propia.
Tabla 4: Análisis de correlación producto interno bruto y la cartera bruta por tipo de crédito
Fuente: Autoridad de Supervisión del Sistema Financiero (ASFI).
Elaboración: Propia.
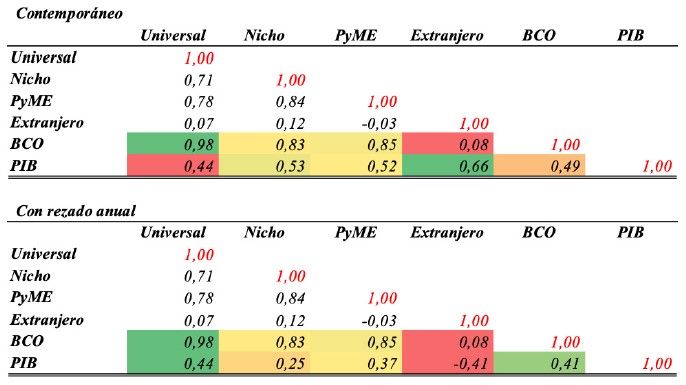
Al respecto, se observa relación lineal entre la dinámica de la cartera bruta de los bancos con el PIB, viendo una correlación contemporánea entre el PIB y la banca extranjera, seguida de una relación cercana a 0,50 de los Bancos de Nicho y PyME.
Esta relación cambia cuando el PIB se rezaga en un período, mostrando una correlación negativa con los Bancos extranjeros y repitiendo la relación lineal de 0,44 con los Bancos Universales, relación muy congruente con la relación con los bancos de la muestra (0,49 y 0,41) (Ver Tabla 5).
Tabla 5: Análisis de correlación del producto interno bruto y la cartera bruta por tipo de entidad bancaria
Fuente: Autoridad de Supervisión del Sistema Financiero (ASFI).
Elaboración: Propia.
La congruencia de los resultados del análisis de correlación, con respecto a los estudios mencionados en el apartado 2.5 de presente documento son plausibles y consecuentes con lo esperado, por lo que los efectos cíclicos de la economía se sienten en el ciclo financiero con rezago de un período (4 trimestres).
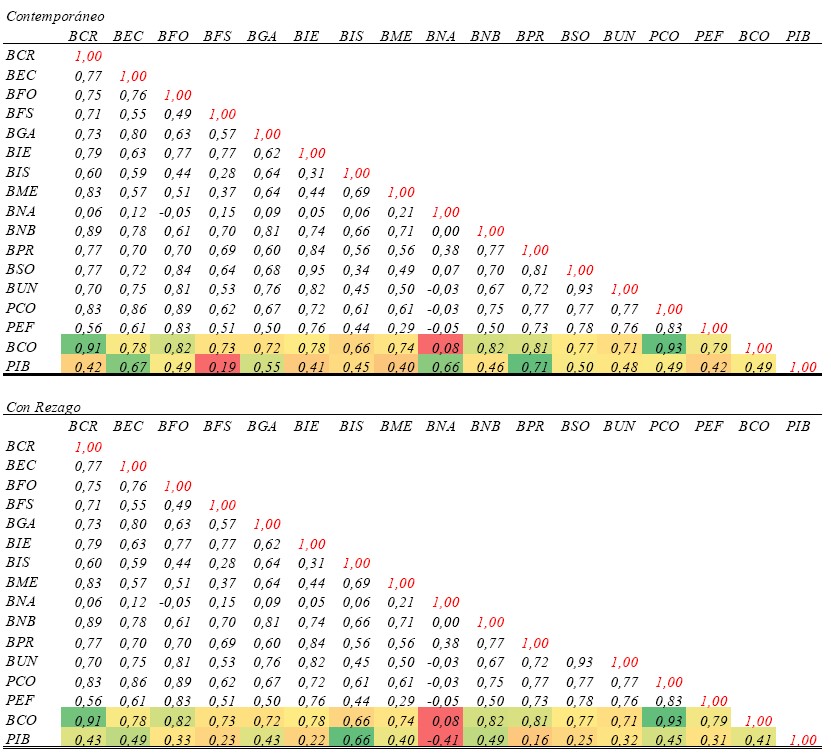
Entrando al análisis de correlación por Banco, se observa que desde el punto de vista contemporáneo el BPR muestra una correlación positiva convergentemente fuerte seguida por el BEC y el BNA (este último con correlación negativa en el análisis con un lag), grupo de bancos que no muestra relación competitiva entre sí. En lo que respecta a BFS, muestra correlación positiva muy débil.
En lo referente al análisis con rezago en el PIB el BIS muestra una relación positiva considerable, la misma que viene acompañada por relaciones positivas en los bancos BCR, BEC, BGA, BME, BNB y PCO y que a su vez son convergentes a la media de los Bancos de la muestra (0,41); lo que si presentan una importante relación competitiva, la misma que se refrenda por Mostajo y Morales [13], que mostraron una dinámica entre conglomerados de tipos de Entidades Bancarias, una cercanía en media entre las Betas Cualitativas entre los Bancos Universales, Especializados, PyME y Extranjeros.
3.3. Aproximación de la sensibilidad cíclica de la cartera de créditos de los bancos
En base a los resultados del análisis realizado se ha corroborado de manera preliminar que hay una relación ente los ciclos financiero y económico con rezago en un período anual, tal y como lo sugieren algunos autores que fueron nombrados en el apartado 2.5.
También se observa, en base al análisis de correlación, que la relación de los portafolios de los diferentes bancos es heterogénea con respecto a la dinámica de crecimiento de la economía.
Partiendo del juicio de que la estructura de la cartera de créditos de cada EIF se lo realiza a partir de un balanceo de riesgo-retorno, la cartera de créditos responde a un análisis estratégico que se ve influenciada por factores exógenos y endógenos al modelo de negocio de cada banco y por tanto permite presuponer que tiene diferente sensibilidad al ciclo económico, entendiéndose que la dinámica de la cartera crediticia responde a cambios en el entorno económico y/o en la dinámica de los mercados financieros.
Entonces, la consigna es establecer una aproximación de relación lineal causal entre la dinámica de las carteras de créditos representadas por la cartera bruta de cada EIF y el desempeño de la economía a través del PIB, análisis que se lo abordará desde el punto de vista contemporáneo y con un rezago en el crecimiento del PIB, este último atendiendo las recomendaciones de estudios anteriores, así como de los resultados del análisis de correlación revisados en el apartado anterior.
El modelo es el planteado en la ecuación (20) y busca analizar los efectos cíclicos de corto plazo en la cartera de créditos de los bancos desde dos perspectivas, considerando el PIB contemporáneo y con un rezago, siguiendo a Valdivia [32] [33](21).
Los resultados obtenidos tanto para el modelo contemporáneo como para el que considera un rezago en el PIB registran R2 bajos, resultado concordante con la evidencia empírica y que se acide en el hecho de que el impacto del crecimiento del PIB sobre la dinámica de la cartera de créditos (Ct) no sólo responde a la actividad económica sino también a factores financieros [27], además porque las volatilidad del crecimiento del PIB es menor al del crecimiento de la Cartera.
En este sentido, el modesto R2 denota que el modelo planteado podría estar subespecificado por la presencia de variables omitidas, pero teóricamente coherente en base a la literatura revisada en el apartado 2.
Tabla 6: Análisis de correlación del producto interno bruto y la cartera por entidad bancaria
Fuente: Autoridad de Supervisión del Sistema Financiero (ASFI).
Elaboración: Propia.
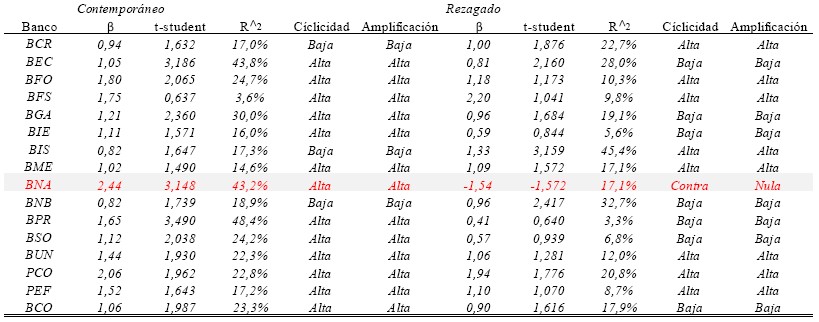
Tabla 7: Betas de cartera por entidad bancaria
Fuente: Autoridad de Supervisión del Sistema Financiero (ASFI).
Elaboración: Propia.
Como se observa en la Tabla 7, la mayor parte de los β calculados en el modelo contemporáneo mayormente son significativos al 95% y en el modelo con rezago al 90% de confianza. Sin embargo, el objetivo se centra en aislar los efectos de otras variables estructurales de índole financieras y concentrar los esfuerzos en el efecto ciclo entre las variables intervinientes, encontrándose sólo un signo contrario a lo esperado como es el caso de la β con rezago para el BNA (-1,54).
En este sentido, importante mencionar que las β del modelo contemporáneo denota que el PIB amplifica los efectos pro-cíclicos de la cartera de créditos prácticamente en todos los casos, donde se observa que la cartera de los bancos de la muestra registra un comportamiento pro-cíclico moderado con baja amplificación (β de 1,06).
Como se observa, la relación entre las β Cualitativas [13] y de la Cartera (contemporáneas y con rezago) del PIB es positiva, mostrando una considerable correlación positiva de 0.36 y 0,7 respectivamente, reflejando la pertinencia del cálculo a través del modelo en línea con lo comentado por Valdivia [34] [33].
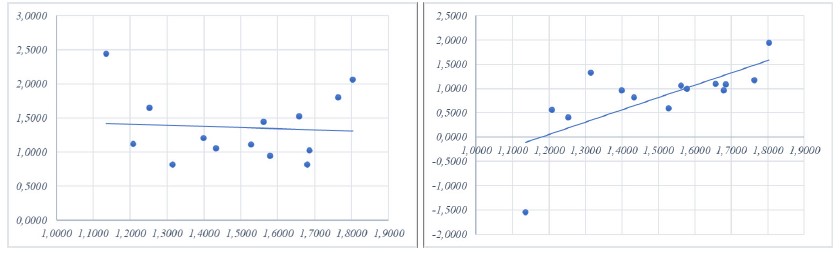
Fuente: Autoridad de Supervisión del Sistema Financiero (ASFI).
Elaboración: Propia.
Gráfico 1: Betas de cartera por banco contemporáneas y con rezago con respecto a betas cualitativas
De la misma manera, se observa una correlación de 0.62 y 0,657 con respecto al indicador de pesadez de Cartera (Gráfico 2), indicando que el β captura el riesgo de crédito incurrido por la Entidad Bancaria, tanto para el modelo contemporáneo como con rezago.
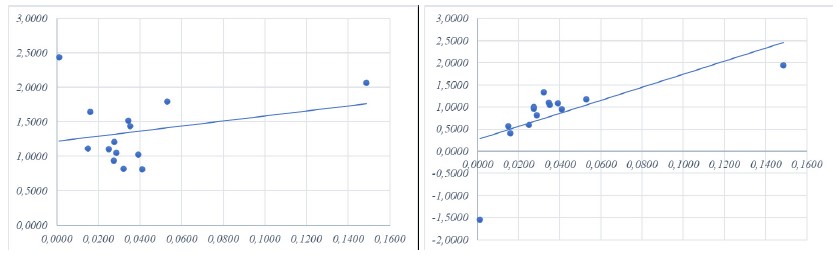
Fuente: Autoridad de Supervisión del Sistema Financiero (ASFI).
Elaboración: Propia.
Gráfico 2: Betas de cartera contemporáneas y con rezago respecto al indicador de pesadez de cartera por banco
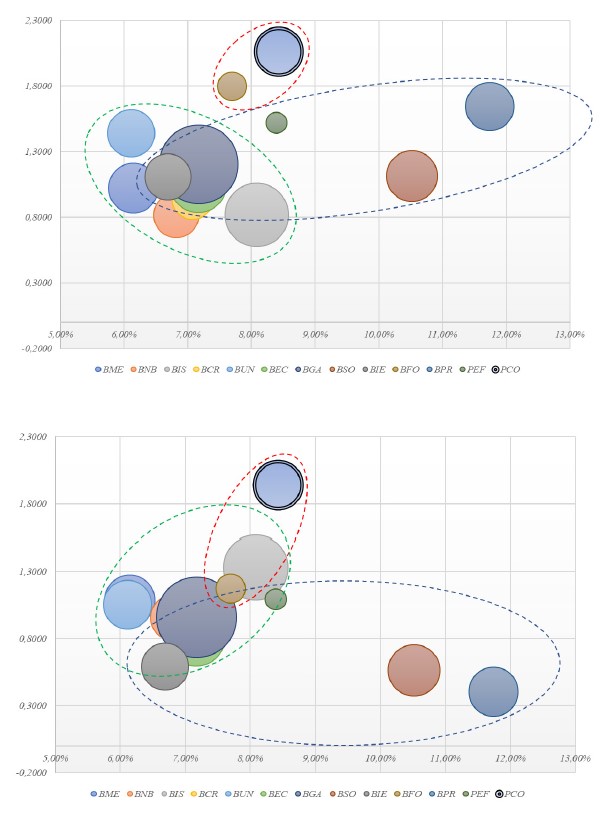
En este sentido, se puede observar que el β rezagada de BFS es de 2,20, registrando el mayor coeficiente de la muestra analizada y reflejando el nivel de riesgo de crédito no diversificable de esa cartera, en contra posición el β de -1,54 del BNA, EIF considerada un outlier en la muestra dada su escasa participación en el mercado, así como un comportamiento contra-cíclico.
Fuente: Autoridad de Supervisión del Sistema Financiero (ASFI).
Elaboración: Propia.
Gráfico 3: Relación entre betas de cartera contemporáneas y con rezago, apalancameinto y ROE por banco
Analizando el Gráfico 3, un aspecto que llama la atención son las β con rezago bajas, registradas por la mayoría de los bancos de nicho (entre 0,41 y 0,59) a excepción de PEF que registra un Beta de 1,1 y que muestra una más baja calidad de cartera, denotando una menor sensibilidad a la dinámica de la economía muy en línea con Gonzáles y Villafani [35].
En esta misma línea, como lo citaron Mostajo y Morales [13], los bancos PyMe muestran β con rezago de 1,18 y 1,94, de mayor sensibilidad al ciclo que el grupo de banca universal y con esto mostrando mayor sensibilidad a las fluctuaciones de la economía, aspecto que se mantiene desde el modelo con variables contemporáneas (1,8 y 2,06) las mayores de la muestra.
Finalmente, las β de los bancos universales con un promedio de 1,03, denotan un comportamiento pro-cíclico directo y medianamente amplificador, por lo que el efecto de las fluctuaciones del PIB se materializaría con un rezago anual como lo plantea Valdivia [32] [33].
Lo anterior también da cuenta que el volumen de la cartera administrada por los bancos universales incide en la β de los bancos de la muestra (0,9) pero no necesariamente refleja la situación pro-cíclica de los bancos de nicho y PyME que por la estructura de cartera definitivamente tienen una respuesta a los ciclos económicos más suavizada.
Por tanto, la evidencia muestra que hay heterogeneidad en el impacto de la dinámica económica en la cartera de créditos de las EIF y que dicha diferenciación tiene una correlación importante con el tipo de mercado que atienden y por tanto con su estructura de cartera con la que eligen para competir, motivo por el cual refrenda la recomendación del Comité de Supervisión Bancaria de Basilea (BIS) en cuanto a la aplicación de medidas prudenciales que considere el principio de proporcionalidad.
Principio que implicaría la revisión de la aplicación de colchones anti-cíclicos de manera general para todos los participantes versus la posibilidad de contar con colchones anticíclicos con gatillador (trigger) diferenciado que evite riesgo moral (moral hazard) por parte de las EIF y/o descompensaciones competitivas que resten objetividad prudencial al instrumento mitigador de riesgo sistémico.
4. Conclusiones
La aproximación de la pro-ciclicidad de la cartera de créditos de los bancos seleccionados en la muestra, a través de un modelo tipo CAPM y bajo los supuestos planteados en el presente documento, presenta consistencia teórica y empírica.
Los resultados obtenidos dan cuenta que los efectos de corto plazo del ciclo económico sobre el ciclo financiero se materializan de manera intertemporal, en concordancia con los trabajos de investigación efectuados con anterioridad por diferentes autores y bajo la aplicación de rutinas y supuestos diversos.
El efecto rezagado del ciclo económico tiene incidencias diferenciadas en las Entidades de Intermediación Financiera en Bolivia, donde se pueden observar que la pro-ciclicidad de la cartera de créditos depende de ciclicidad de las condiciones que subyacen a las operaciones crediticias como son el Sector Económico y el Tipo de Crédito.
Al respecto, las Entidades Bancarias enfocadas, en mayor medida, en la otorgación de servicios microfinancieros son menos sensibles a la dinámica rezagada de la economía, aspecto concordante con los niveles de informalidad en Bolivia y concordantes con las opiniones de algunos expertos en microcrédito.
Los bancos que concentran sus actividades en la colocación de cartera a PyME son más proclives a los efectos intertemporales de corto plazo del ciclo de la economía, un aspecto que sumado al hecho de que son Entidades de menor envergadura y por tanto menos resilientes, merecen un tratamiento diferenciado y proporcional al momento de definir el uso de colchones anti-cíclicos.
La posición competitiva del segmento correspondiente a la banca universal marca la línea del mercado en cuanto a la pro-ciclicidad de la cartera de créditos y su amplificación sobre el PIB, la β promedio de este segmento lo refrenda y se constituye en el factor que condiciona las mediciones relacionadas a la aplicación y cálculo del colchón anti-cíclico implementado por el regulador.
La aplicación generalizada de los recursos del colchón anticíclico implementado por el regulador implica evitar un shock en constitución de previsiones por incobrabilidad de cartera, a fin de evitar el registro de pérdidas por riesgo de crédito no identificado, podría generar asimetrías de mercado debido a la heterogeniedad cíclica identificada.
Sin embargo, no todas las Entidades Bancarias sufrirán un shock proporcional y temporal cuasi-simétrico a nivel de sus hojas de resultados, lo que permitiría generar mejores resultados por la menor pro-ciclicidad de su cartera, aspecto que podría decantar en una distribución de dividendos o en una capitalización apalancada con recursos del colchón anti-cíclico, dotando de ventaja para la colocación de cartera y por tanto ocasionando disparidades competitivas en un escenario adverso.
La aplicación de buffers que contemplen el principio de proporcionalidad de los participantes del mercado aminoraría lo antes citado y dotaría al mercado de un instrumento prudencial más ecuánime.
Si bien, los buffers anti-cíclicos están diseñados para la mitigación de riesgos sistémicos de carácter crediticio, el contar con medidas excepcionales para la atención de situaciones idiosincráticas podría ser un elemento prudencial que refuerce la confianza en el sistema y reduzca la posibilidad de que eventos particulares, se transformen en problemáticas con alcance sistémico.
Por lo anterior, el diseño de un buffer anticíclico diferenciado y con mayor espectro en cuanto a su aplicación debería ser considerado a fin de fortalecer la estabilidad de un sistema financiero concentrado, con marcadas disparidades competitivas y un acotado mercado de capitales.
Finalmente, en línea a lo planteado por postulados del Banco Mundial [44], la aplicación de estándares internacionales podría beneficiar el desarrollo de las aproximaciones macro-prudenciales, cuyas consideraciones no sólo se concentran en los efectos de los shocks sistémicos y de estabilidad financiera, sino también de las diferentes estrategias regulatorias en materia estabilidad macroeconómica.

